
Onde investir dinheiro em 2026?
5 opções para iniciantes que querem fazer o dinheiro render
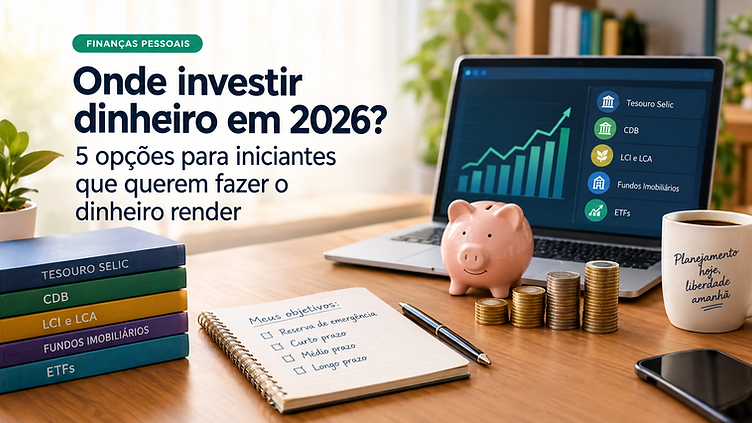
Onde investir dinheiro em 2026? 5 opções para iniciantes que querem fazer o dinheiro render
Como escolher os melhores investimentos para começar?
Guardar dinheiro é importante, mas decidir onde aplicá-lo pode fazer uma grande diferença na construção do patrimônio. Para quem está começando, o desafio não é encontrar o investimento que promete o maior rendimento, e sim escolher alternativas compatíveis com seus objetivos, seu orçamento e sua tolerância ao risco.
Existem investimentos voltados à preservação do dinheiro e à formação de uma reserva para imprevistos. Outros oferecem oportunidades de receber rendimentos periódicos ou aumentar o patrimônio ao longo dos anos, mas podem apresentar oscilações e perdas.
Por isso, antes de investir, vale entender cinco alternativas bastante conhecidas no mercado brasileiro: Tesouro Selic, CDB com liquidez diária, LCI e LCA, fundos imobiliários e ETFs.
Cada uma atende a necessidades diferentes. Conhecer essas diferenças ajuda a evitar decisões precipitadas e a construir uma estratégia mais consistente.
1. Tesouro Selic: uma alternativa para a reserva de emergência
O Tesouro Selic é um título público federal disponível pelo programa Tesouro Direto. Ao investir nele, você empresta dinheiro ao governo e recebe uma remuneração vinculada à taxa Selic.
Sua principal característica é acompanhar as mudanças dos juros básicos da economia, o que o torna uma opção frequentemente considerada por quem busca começar na renda fixa.
Quais são as vantagens?
- Risco de crédito: o título é garantido pelo Tesouro Nacional, e não pelo Fundo Garantidor de Créditos (FGC).
- Liquidez: permite solicitar o resgate antecipado, sujeito às regras e aos horários de funcionamento do Tesouro Direto.
- Acessibilidade: é possível começar com valores relativamente baixos, conforme o preço mínimo disponível para compra.
- Previsibilidade relativa: a remuneração acompanha a Selic, embora o resultado líquido dependa do prazo, dos impostos e dos custos aplicáveis.
O Tesouro Selic pode ser útil para quem está formando uma reserva de emergência, ou seja, um valor destinado a cobrir despesas inesperadas, como problemas de saúde, reparos domésticos ou períodos sem renda.
É importante, porém, compreender que liquidez não significa necessariamente dinheiro disponível de forma instantânea. O prazo de liquidação do resgate e eventuais indisponibilidades operacionais devem ser considerados.
Também há incidência de Imposto de Renda sobre os rendimentos, conforme a tabela regressiva da renda fixa, além de possíveis custos de custódia.
Para quem pode fazer sentido: investidores que priorizam segurança, desejam começar com pouco e precisam de uma aplicação para objetivos de curto prazo ou para parte da reserva de emergência.
Não tem dinheiro para investir?
[CLIQUE AQUI E CONHEÇA UMA FORMA DE FAZER RENDA EXTRA]
2. CDB com liquidez diária: rendimento bancário com possibilidade de resgate
O Certificado de Depósito Bancário (CDB) é um título emitido por instituições financeiras para captar recursos. Na prática, o investidor aplica dinheiro no banco e recebe juros conforme as condições contratadas.
Entre as opções disponíveis, os CDBs que oferecem liquidez diária merecem atenção porque permitem solicitar o resgate antes do vencimento, respeitando as condições do produto.
Como funciona a rentabilidade?
Muitos CDBs utilizam o CDI como referência. É comum encontrar aplicações que pagam 100% do CDI, enquanto algumas instituições oferecem percentuais superiores, como 105% ou 110%.
Isso não significa que qualquer CDB com percentual maior seja automaticamente a melhor escolha. É necessário avaliar a instituição emissora, as condições de resgate, a remuneração, a tributação e os limites de proteção aplicáveis.
Um CDB que paga 110% do CDI, por exemplo, pode parecer mais atraente do que outro que paga 100%. Entretanto, se o primeiro não permitir resgate antecipado, talvez não seja adequado para um dinheiro que pode ser necessário a qualquer momento.
O que saber sobre o FGC?
CDBs elegíveis contam com a cobertura do Fundo Garantidor de Créditos. A garantia ordinária tem limite de R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado financeiro, considerando o principal e os rendimentos abrangidos pelas regras. Existe também um limite global de R$ 1 milhão em garantias pagas por período de quatro anos.
Essa proteção possui condições e não representa garantia de acesso imediato ao dinheiro em caso de intervenção ou liquidação de uma instituição.
Os rendimentos do CDB estão sujeitos ao Imposto de Renda, com alíquotas regressivas conforme o prazo da aplicação.
Para quem pode fazer sentido: quem busca rendimento vinculado ao CDI, quer comparar ofertas de bancos e precisa de uma aplicação com possibilidade de resgate diário.
3. LCI e LCA: alternativas de renda fixa com vantagens tributárias
As Letras de Crédito Imobiliário (LCI) e do Agronegócio (LCA) são títulos emitidos por instituições financeiras para captar recursos relacionados, respectivamente, aos setores imobiliário e agropecuário.
Para pessoas físicas, os rendimentos desses títulos são isentos de Imposto de Renda conforme as regras tributárias aplicáveis. Essa característica pode tornar uma LCI ou LCA competitiva mesmo quando seu percentual do CDI é inferior ao oferecido por um CDB.
Por que comparar o rendimento líquido?
Imagine duas aplicações hipotéticas: uma LCI que paga 90% do CDI e um CDB que paga 100% do CDI.
O CDB oferece uma remuneração bruta maior, mas sofre incidência de Imposto de Renda. A LCI, por sua vez, pode apresentar um resultado líquido mais interessante, dependendo do prazo, da taxa contratada e das condições de cada produto.
Por isso, comparar apenas os percentuais anunciados pode levar a uma conclusão equivocada. O ideal é colocar as alternativas na mesma base de comparação e considerar o valor que efetivamente ficará com o investidor.
Qual é a principal limitação?
A liquidez. Muitas LCIs e LCAs possuem prazo mínimo de permanência ou carência, durante o qual o resgate não é permitido. Outras têm condições específicas de liquidez que precisam ser verificadas antes da contratação.
Essas características fazem com que os títulos possam ser mais adequados para objetivos com data prevista, como acumular recursos para uma viagem, um curso ou a entrada de um imóvel.
LCIs e LCAs elegíveis também contam com a cobertura do FGC, respeitados seus limites e suas condições.
Para quem pode fazer sentido: investidores que podem deixar o dinheiro aplicado durante o prazo contratado e desejam comparar alternativas de renda fixa considerando o rendimento líquido.
Não tem dinheiro para investir?
[CLIQUE AQUI E CONHEÇA UMA FORMA DE FAZER RENDA EXTRA]
4. Fundos imobiliários: uma forma de investir no mercado de imóveis
Comprar um imóvel para alugar exige capital, manutenção e envolvimento com questões administrativas. Os fundos de investimento imobiliário (FIIs) permitem participar do mercado imobiliário por meio da compra de cotas negociadas na bolsa de valores.
Em vez de adquirir um imóvel inteiro, o investidor compra pequenas participações em um fundo que segue uma estratégia definida.
Existem FIIs que investem em imóveis físicos, como galpões logísticos, shopping centers e edifícios comerciais. Outros investem principalmente em títulos e recebíveis relacionados ao setor imobiliário.
Como os fundos imobiliários podem gerar renda?
Os fundos podem distribuir rendimentos aos cotistas, provenientes das receitas de suas carteiras, conforme suas características e regras.
Em muitos casos, esses pagamentos acontecem mensalmente, o que explica o interesse de investidores que desejam construir uma fonte complementar de renda.
Entretanto, os valores distribuídos não são fixos nem garantidos. Vacância de imóveis, inadimplência, mudanças nos juros, condições econômicas e decisões da gestão podem afetar os resultados.
Além disso, o preço das cotas oscila na bolsa. Um investidor pode continuar recebendo rendimentos e, ao mesmo tempo, observar uma queda no valor de mercado de suas cotas.
É justamente por isso que os FIIs não devem ser tratados como equivalentes a um imóvel alugado diretamente, nem como aplicações de renda fixa.
É possível começar com pouco?
Sim. Algumas cotas custam valores relativamente baixos, embora os preços variem. O investidor pode comprar cotas individualmente e ampliar sua posição ao longo do tempo, conforme sua capacidade financeira.
Antes de investir, é importante analisar a qualidade dos ativos, a diversificação, o endividamento, a gestão, os riscos e o histórico de distribuição — sem presumir que pagamentos passados continuarão no mesmo nível.
Os rendimentos de FIIs podem ser isentos de Imposto de Renda para pessoas físicas quando os requisitos legais são atendidos. Já os ganhos na venda de cotas seguem regras tributárias próprias, de modo que a isenção dos rendimentos não significa isenção de todos os ganhos.
Para quem pode fazer sentido: investidores que aceitam oscilações de preço e buscam exposição ao mercado imobiliário ou a possibilidade de receber rendimentos periódicos.
5. ETFs: diversificação para quem pensa no longo prazo
ETF é a sigla para Exchange Traded Fund, ou fundo de índice negociado em bolsa. Esse tipo de investimento busca acompanhar o desempenho de um índice ou de uma estratégia de mercado.
Em vez de selecionar diversas ações individualmente, o investidor pode comprar cotas de um fundo que reúne exposição a vários ativos, conforme sua composição.
Como funcionam na prática?
No mercado brasileiro, existem ETFs que acompanham índices de ações nacionais e internacionais.
Um ETF que replica o Ibovespa, por exemplo, busca acompanhar o desempenho desse índice, que reúne ações selecionadas segundo critérios próprios. Já um ETF que acompanha o S&P 500 oferece exposição a empresas representadas nesse índice norte-americano, conforme a estrutura do produto.
Isso pode simplificar a diversificação, pois uma única compra permite acessar uma carteira de ativos. Ainda assim, a diversificação não elimina o risco de perdas: se o mercado ou o índice de referência cair, o preço da cota também poderá recuar.
ETFs possuem diferentes estratégias, taxas e características. Alguns acompanham índices de ações; outros investem em renda fixa ou em mercados internacionais. Por isso, é importante ler a descrição do fundo e verificar o índice de referência antes de investir.
Também vale entender como os rendimentos são tratados. Muitos ETFs de ações negociados no Brasil reinvestem os dividendos recebidos na própria carteira, refletindo esse processo no valor do fundo, em vez de distribuir os recursos diretamente aos cotistas. As regras dependem do produto.
A tributação varia conforme a categoria do ETF e a operação realizada, portanto não se deve presumir que todos possuem o mesmo tratamento fiscal.
Por que considerar ETFs?
Para objetivos de longo prazo, eles podem oferecer uma forma prática de obter exposição diversificada ao mercado, sem exigir que o investidor escolha e acompanhe individualmente cada empresa.
Por outro lado, os ETFs de renda variável podem sofrer quedas significativas e não são apropriados para dinheiro que precisa estar disponível em uma data próxima.
Para quem pode fazer sentido: investidores com horizonte de vários anos, que aceitam oscilações e desejam diversificar seus investimentos de maneira prática.
Como escolher entre esses cinco investimentos?
A decisão deve começar pelo objetivo do dinheiro, e não pela taxa mais alta encontrada em uma oferta.
Considere esta organização inicial:
- Reserva de emergência: priorize segurança, liquidez e facilidade de resgate. Tesouro Selic e CDBs com liquidez diária são alternativas que podem ser avaliadas.
- Objetivos de curto e médio prazo: compare aplicações de renda fixa considerando vencimento, carência, rendimento líquido e necessidade de acesso ao dinheiro.
- Busca por rendimentos periódicos: estude os fundos imobiliários, sabendo que os pagamentos podem variar e as cotas podem perder valor.
- Construção de patrimônio no longo prazo: avalie ETFs e outras alternativas diversificadas, considerando sua tolerância ao risco e o tempo disponível para investir.
Essa divisão é apenas um ponto de partida. A escolha adequada depende da situação financeira, dos compromissos futuros e do perfil de cada pessoa.
Não tem dinheiro para investir?
[CLIQUE AQUI E CONHEÇA UMA FORMA DE FAZER RENDA EXTRA]
Como começar a investir mesmo com pouco dinheiro?
Não é necessário esperar acumular uma grande quantia para dar os primeiros passos. O mais importante é criar um processo que possa ser mantido ao longo do tempo.
1. Organize seu orçamento. Identifique quanto entra, quanto sai e qual valor pode ser destinado aos investimentos sem comprometer despesas essenciais.
2. Quite ou organize dívidas caras. Juros elevados de cartão de crédito e cheque especial podem superar com facilidade o rendimento de aplicações conservadoras.
3. Monte uma reserva de emergência. Calcule suas despesas essenciais e estabeleça uma meta compatível com sua estabilidade profissional e suas responsabilidades financeiras.
4. Compare instituições e produtos. Verifique taxas, liquidez, impostos, vencimentos, riscos e eventuais garantias antes de aplicar.
5. Comece com um valor sustentável. Pode ser uma pequena quantia mensal. A regularidade ajuda a desenvolver disciplina financeira sem exigir sacrifícios incompatíveis com seu orçamento.
6. Aumente os aportes conforme sua capacidade. Sempre que sua renda permitir, procure ampliar gradualmente o valor investido, sem abandonar outras prioridades financeiras.
7. Revise sua estratégia periodicamente. Mudanças na renda, nos objetivos e nas condições de mercado podem justificar ajustes na carteira.
Investir é melhor do que deixar o dinheiro parado?
Manter dinheiro sem remuneração pode reduzir seu poder de compra ao longo do tempo, principalmente quando os preços sobem. Entretanto, isso não significa que toda aplicação será vantajosa ou que investir em qualquer ativo seja melhor do que manter recursos disponíveis.
A poupança, por exemplo, possui regras próprias de remuneração e continua sendo utilizada por quem prioriza simplicidade e acesso aos recursos. Outras aplicações podem oferecer resultados superiores em determinadas condições, mas exigem atenção a impostos, prazos, riscos e custos.
O objetivo não deve ser simplesmente abandonar uma modalidade e buscar a maior rentabilidade anunciada. É compreender quanto seu dinheiro pode render, qual risco você está assumindo e se o investimento atende à finalidade planejada.
Outro conceito importante é o dos juros compostos: quando os rendimentos permanecem investidos, eles podem contribuir para gerar novos rendimentos ao longo do tempo. O efeito depende da rentabilidade efetiva, dos aportes, dos custos, dos impostos e do período de investimento.
Quanto mais cedo você desenvolve o hábito de poupar e investir de forma consciente, mais tempo terá para construir seu patrimônio. Ainda assim, resultados não são garantidos, e disciplina financeira não elimina os riscos do mercado.
Conclusão: o melhor investimento é aquele que combina com seu objetivo
Tesouro Selic, CDBs, LCIs, LCAs, fundos imobiliários e ETFs oferecem características diferentes e podem ocupar funções distintas em uma estratégia financeira.
Para quem está começando, a prioridade costuma ser organizar as contas, criar uma reserva de emergência e compreender os produtos antes de assumir riscos maiores. Depois, com uma base financeira mais sólida, fica mais fácil avaliar alternativas para objetivos específicos e para a construção de patrimônio no longo prazo.
Não é necessário investir em todos esses produtos nem montar uma carteira complexa de imediato. Entender as opções, comparar as condições e manter uma rotina de aportes compatível com o orçamento já representa um avanço importante.
Antes de investir, informe-se, leia as condições do produto e avalie os riscos. Este conteúdo tem finalidade educativa e não constitui recomendação individual de investimento.
Nota editorial: taxas de juros, percentuais de remuneração, preços de cotas, regras tributárias e condições de resgate podem mudar. Consulte as informações atualizadas nas instituições responsáveis antes de tomar uma decisão.

Receba conteúdos que constroem renda
Guias práticos sobre renda extra, finanças e investimentos. Sem spam, sem promessas vazias.
Ao se inscrever, você concorda com nossa Política de Privacidade. Você pode cancelar a qualquer momento.